Domain dhem.de kaufen?
Wir ziehen mit dem Projekt
dhem.de um.
Sind Sie am Kauf der Domain
dhem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dhem.de kaufen?
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **

Ähnliche Suchbegriffe für Verrechnungssteuer
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
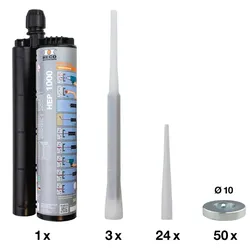
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mm - 63436HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
Ähnliche Suchbegriffe für Verrechnungssteuer
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
-
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.