Domain dhem.de kaufen?
Wir ziehen mit dem Projekt
dhem.de um.
Sind Sie am Kauf der Domain
dhem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dhem.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Was ist ein Magnetometer?
Ein Magnetometer ist ein Messgerät, das verwendet wird, um das magnetische Feld in seiner Umgebung zu messen. Es wird oft in der Geophysik, der Navigation und der Forschung eingesetzt, um magnetische Eigenschaften von Materialien oder geografische Magnetfelder zu untersuchen. Magnetometer können auch in Smartphones und anderen elektronischen Geräten verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung zu bestimmen. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
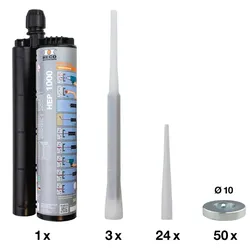
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was misst ein Magnetometer?
Ein Magnetometer misst das magnetische Feld in seiner Umgebung. Es kann die Stärke, Richtung und manchmal auch die Variation des magnetischen Feldes erfassen. Magnetometer werden häufig in der Navigation, Geophysik, Archäologie und auch in der Raumfahrt eingesetzt. Sie können auch in Smartphones verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung des Geräts zu bestimmen. In der Forschung werden Magnetometer verwendet, um magnetische Anomalien zu identifizieren und zu untersuchen. **
-
Wie löst man eine Gravimetrie-Berechnung?
Um eine Gravimetrie-Berechnung durchzuführen, müssen zunächst die gemessenen Gravitationswerte an verschiedenen Punkten erfasst werden. Anschließend werden diese Werte verwendet, um die Schwereanomalie zu berechnen, indem der gemessene Wert von dem erwarteten Wert abgezogen wird. Schließlich können die Schwereanomalien verwendet werden, um Informationen über die Verteilung von Massen im untersuchten Gebiet zu erhalten. **
-
Was ist die Gravimetrie in der Chemie?
Die Gravimetrie ist eine analytische Methode in der Chemie, bei der die Masse einer Substanz bestimmt wird, um Informationen über ihre Konzentration oder Reinheit zu erhalten. Dabei wird die Masse entweder direkt gemessen oder indirekt durch eine Reaktion bestimmt, bei der die Masse der Ausgangssubstanz bekannt ist. Die Gravimetrie wird häufig zur Bestimmung von Metallen, Mineralien oder organischen Verbindungen verwendet. **
-
Was ist die Bedeutung der Gravimetrie in der geophysikalischen Erkundung? Welche Anwendungen hat die Gravimetrie in der Geologie und Geophysik?
Die Gravimetrie misst die Schwerebeschleunigung an verschiedenen Orten der Erde, um Informationen über die Verteilung von Gesteinsdichte und -masse zu erhalten. In der Geologie wird die Gravimetrie zur Kartierung von Untergrundstrukturen, zur Lokalisierung von Lagerstätten und zur Untersuchung von tektonischen Prozessen verwendet. In der Geophysik hilft die Gravimetrie bei der Erforschung des Erdinneren, der Untersuchung von Erdbebenrisiken und der Erkundung von Öl- und Gasvorkommen. **
Kannst du mir bei der Gravimetrie-Rechnung helfen?
Ja, ich kann dir bei der Gravimetrie-Rechnung helfen. Bitte gib mir mehr Informationen über das Problem, damit ich dir eine genaue Antwort geben kann. **
Wie berechnet man die Massenkonzentration bei der Gravimetrie?
Bei der Gravimetrie wird die Massenkonzentration einer Substanz durch die Bestimmung der Masse der Substanz in einer gegebenen Lösung berechnet. Dazu wird die Masse der Substanz durch das Volumen der Lösung geteilt. Die Einheit der Massenkonzentration ist in der Regel g/L oder mg/mL. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mm - 63436HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was ist ein Magnetometer?
Ein Magnetometer ist ein Messgerät, das verwendet wird, um das magnetische Feld in seiner Umgebung zu messen. Es wird oft in der Geophysik, der Navigation und der Forschung eingesetzt, um magnetische Eigenschaften von Materialien oder geografische Magnetfelder zu untersuchen. Magnetometer können auch in Smartphones und anderen elektronischen Geräten verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung zu bestimmen. **
-
Was misst ein Magnetometer?
Ein Magnetometer misst das magnetische Feld in seiner Umgebung. Es kann die Stärke, Richtung und manchmal auch die Variation des magnetischen Feldes erfassen. Magnetometer werden häufig in der Navigation, Geophysik, Archäologie und auch in der Raumfahrt eingesetzt. Sie können auch in Smartphones verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung des Geräts zu bestimmen. In der Forschung werden Magnetometer verwendet, um magnetische Anomalien zu identifizieren und zu untersuchen. **
-
Wie löst man eine Gravimetrie-Berechnung?
Um eine Gravimetrie-Berechnung durchzuführen, müssen zunächst die gemessenen Gravitationswerte an verschiedenen Punkten erfasst werden. Anschließend werden diese Werte verwendet, um die Schwereanomalie zu berechnen, indem der gemessene Wert von dem erwarteten Wert abgezogen wird. Schließlich können die Schwereanomalien verwendet werden, um Informationen über die Verteilung von Massen im untersuchten Gebiet zu erhalten. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Gravimetrie in der Chemie?
Die Gravimetrie ist eine analytische Methode in der Chemie, bei der die Masse einer Substanz bestimmt wird, um Informationen über ihre Konzentration oder Reinheit zu erhalten. Dabei wird die Masse entweder direkt gemessen oder indirekt durch eine Reaktion bestimmt, bei der die Masse der Ausgangssubstanz bekannt ist. Die Gravimetrie wird häufig zur Bestimmung von Metallen, Mineralien oder organischen Verbindungen verwendet. **
-
Was ist die Bedeutung der Gravimetrie in der geophysikalischen Erkundung? Welche Anwendungen hat die Gravimetrie in der Geologie und Geophysik?
Die Gravimetrie misst die Schwerebeschleunigung an verschiedenen Orten der Erde, um Informationen über die Verteilung von Gesteinsdichte und -masse zu erhalten. In der Geologie wird die Gravimetrie zur Kartierung von Untergrundstrukturen, zur Lokalisierung von Lagerstätten und zur Untersuchung von tektonischen Prozessen verwendet. In der Geophysik hilft die Gravimetrie bei der Erforschung des Erdinneren, der Untersuchung von Erdbebenrisiken und der Erkundung von Öl- und Gasvorkommen. **
-
Kannst du mir bei der Gravimetrie-Rechnung helfen?
Ja, ich kann dir bei der Gravimetrie-Rechnung helfen. Bitte gib mir mehr Informationen über das Problem, damit ich dir eine genaue Antwort geben kann. **
-
Wie berechnet man die Massenkonzentration bei der Gravimetrie?
Bei der Gravimetrie wird die Massenkonzentration einer Substanz durch die Bestimmung der Masse der Substanz in einer gegebenen Lösung berechnet. Dazu wird die Masse der Substanz durch das Volumen der Lösung geteilt. Die Einheit der Massenkonzentration ist in der Regel g/L oder mg/mL. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.