Domain dhem.de kaufen?
Wir ziehen mit dem Projekt
dhem.de um.
Sind Sie am Kauf der Domain
dhem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dhem.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
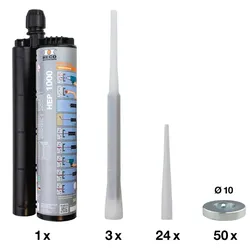
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mm - 63436HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.