Domain dhem.de kaufen?
Wir ziehen mit dem Projekt
dhem.de um.
Sind Sie am Kauf der Domain
dhem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dhem.de kaufen?
Was ist ein Magnetometer?
Ein Magnetometer ist ein Messgerät, das verwendet wird, um das magnetische Feld in seiner Umgebung zu messen. Es wird oft in der Geophysik, der Navigation und der Forschung eingesetzt, um magnetische Eigenschaften von Materialien oder geografische Magnetfelder zu untersuchen. Magnetometer können auch in Smartphones und anderen elektronischen Geräten verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung zu bestimmen. **
Was misst ein Magnetometer?
Ein Magnetometer misst das magnetische Feld in seiner Umgebung. Es kann die Stärke, Richtung und manchmal auch die Variation des magnetischen Feldes erfassen. Magnetometer werden häufig in der Navigation, Geophysik, Archäologie und auch in der Raumfahrt eingesetzt. Sie können auch in Smartphones verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung des Geräts zu bestimmen. In der Forschung werden Magnetometer verwendet, um magnetische Anomalien zu identifizieren und zu untersuchen. **

Ähnliche Suchbegriffe für Körperschaftsteuergesetz
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
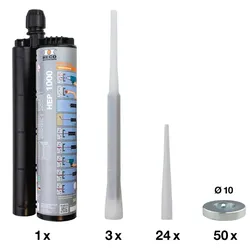
HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mm - 63436HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie löst man eine Gravimetrie-Berechnung?
Um eine Gravimetrie-Berechnung durchzuführen, müssen zunächst die gemessenen Gravitationswerte an verschiedenen Punkten erfasst werden. Anschließend werden diese Werte verwendet, um die Schwereanomalie zu berechnen, indem der gemessene Wert von dem erwarteten Wert abgezogen wird. Schließlich können die Schwereanomalien verwendet werden, um Informationen über die Verteilung von Massen im untersuchten Gebiet zu erhalten. **
-
Was ist die Gravimetrie in der Chemie?
Die Gravimetrie ist eine analytische Methode in der Chemie, bei der die Masse einer Substanz bestimmt wird, um Informationen über ihre Konzentration oder Reinheit zu erhalten. Dabei wird die Masse entweder direkt gemessen oder indirekt durch eine Reaktion bestimmt, bei der die Masse der Ausgangssubstanz bekannt ist. Die Gravimetrie wird häufig zur Bestimmung von Metallen, Mineralien oder organischen Verbindungen verwendet. **
-
Was ist die Bedeutung der Gravimetrie in der geophysikalischen Erkundung? Welche Anwendungen hat die Gravimetrie in der Geologie und Geophysik?
Die Gravimetrie misst die Schwerebeschleunigung an verschiedenen Orten der Erde, um Informationen über die Verteilung von Gesteinsdichte und -masse zu erhalten. In der Geologie wird die Gravimetrie zur Kartierung von Untergrundstrukturen, zur Lokalisierung von Lagerstätten und zur Untersuchung von tektonischen Prozessen verwendet. In der Geophysik hilft die Gravimetrie bei der Erforschung des Erdinneren, der Untersuchung von Erdbebenrisiken und der Erkundung von Öl- und Gasvorkommen. **
-
Kannst du mir bei der Gravimetrie-Rechnung helfen?
Ja, ich kann dir bei der Gravimetrie-Rechnung helfen. Bitte gib mir mehr Informationen über das Problem, damit ich dir eine genaue Antwort geben kann. **
Wie berechnet man die Massenkonzentration bei der Gravimetrie?
Bei der Gravimetrie wird die Massenkonzentration einer Substanz durch die Bestimmung der Masse der Substanz in einer gegebenen Lösung berechnet. Dazu wird die Masse der Substanz durch das Volumen der Lösung geteilt. Die Einheit der Massenkonzentration ist in der Regel g/L oder mg/mL. **
Wie können Magnetometer zur Navigation eingesetzt werden?
Magnetometer messen das Erdmagnetfeld und können so die Ausrichtung eines Objekts bestimmen. Durch die Kombination mit anderen Sensoren wie Gyroskopen und Beschleunigungsmessern können Magnetometer zur präzisen Navigation von Fahrzeugen oder Drohnen eingesetzt werden. Sie werden auch in Smartphones verwendet, um die Orientierung des Geräts zu bestimmen und beispielsweise bei der Navigation zu helfen. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
Körperschaftsteuergesetz. KStG, Fachbücher von Rolf Schwedhelm, Burkhard Binnewies, Jörg Alvermann, Eugen Mehlhaf, Herbert Olgemöller, Norbert Mückl, Klaus OlbingDas Körperschaftsteuergesetz (KStG) ist ein umfassendes Fachbuch, das eine prägnante und präzise Kommentierung des Körperschaftsteuergesetzes sowie des Kapitalertragsteuergesetzes (KapErhStG) bietet. Verfasst von Burkhard Binnewies, richtet sich dieses Werk an Steuerexperten und Rechtsanwälte, die sich mit den komplexen Aspekten des Steuerrechts auseinandersetzen. Der Kommentar ist darauf ausgelegt, rechtssichere Informationen für Steuererklärungen, Veranlagungen und Steuergestaltungen bereitzustellen. Ein besonderes Merkmal ist das umfangreiche ABC der verdeckten Gewinnausschüttungen und Einlagen, das über 120 Seiten umfasst und mehr als 370 Stichwörter enthält. Zudem bietet das Beratungs-ABC wertvolle Hilfestellungen für die Praxis und themenübergreifende Informationen. Die Neuauflage, die von Dr. Eugen Mehlhaf bearbeitet wurde, enthält eine detailliertere Untergliederung der Kommentierungen und aktualisierte Inhalte, um die Leserschaft optimal zu unterstützen.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz Kommentar, Fachbücher von Ingo Oellerich, Thomas Müller, Christian Bischoff, Thorsten Helm, Klaus von Brocke, Lilia Silberberg, Martin Geisser, Klaus Himmer, Julian Böhmer, Christian Sternberg, Ingo, Matthias, Oellerich, ValtaDer Körperschaftsteuergesetz Kommentar des NWB Verlags bietet eine umfassende und praxisnahe Analyse des Körperschaftsteuerrechts in Deutschland. Dieses Fachbuch ist besonders relevant, da es die Auswirkungen europäischer Vorgaben auf die deutsche Gesetzgebung beleuchtet, insbesondere die jüngsten Änderungen, die durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz eingeführt wurden. Die 6. Auflage des Kommentars, die von den erfahrenen Autoren Mössner, Oellerich und Valta verfasst wurde, ist als gebundene Ausgabe erhältlich und enthält eine unterjährige Online-Aktualisierung, die den Leser über die neuesten Entwicklungen im Steuerrecht informiert. Der Kommentar ist nicht nur für Fachleute im Steuerrecht von Bedeutung, sondern auch für Praktiker, die in ihrem Tagesgeschäft auf prägnante und verständliche Erläuterungen angewiesen sind. Mit zahlreichen Praxishinweisen, Checklisten und Beispielen wird eine effektive Unterstützung bei der Anwendung der Vorschriften des Körperschaftsteuergesetzes gewährleistet.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mm - 63436HECO MULTI-MONTI-plus Seismik-Kit Ø 10 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mm - 63437HECO MULTI-MONTI-plus Seismik-Kit Ø 12 mmDas zugelassene Befestigungssystem zur Verankerung in Beton unter seismischer Belastung C2 Die MULTI-MONTI-plus Seismik-Kits bieten eine zuverlässige Lösung für Befestigungen auf Beton unter seismischer Belastung der Kategorie C2. Der hochfeste Injektionsmörtel HEP 1000 sorgt auch bei erhöhten Temperaturen für eine einfache Verarbeitung. Dank der im Set enthaltenen Verfüllscheiben ist eine abminderungsfreie Montage garantiert. Die Kits können mit MULTI-MONTI-plus Schraubankern Ø10mm und Ø12mm verwendet werden. Dabei sind die Anker maschinell und ohne definiertes Anzugsdrehmoment montierbar. Das System erfüllt höchste Sicherheitsstandards und ist geprüft sowie zugelassen (ETA-23/0078).80,11 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Magnetometer?
Ein Magnetometer ist ein Messgerät, das verwendet wird, um das magnetische Feld in seiner Umgebung zu messen. Es wird oft in der Geophysik, der Navigation und der Forschung eingesetzt, um magnetische Eigenschaften von Materialien oder geografische Magnetfelder zu untersuchen. Magnetometer können auch in Smartphones und anderen elektronischen Geräten verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung zu bestimmen. **
-
Was misst ein Magnetometer?
Ein Magnetometer misst das magnetische Feld in seiner Umgebung. Es kann die Stärke, Richtung und manchmal auch die Variation des magnetischen Feldes erfassen. Magnetometer werden häufig in der Navigation, Geophysik, Archäologie und auch in der Raumfahrt eingesetzt. Sie können auch in Smartphones verwendet werden, um den Kompass zu kalibrieren und die Ausrichtung des Geräts zu bestimmen. In der Forschung werden Magnetometer verwendet, um magnetische Anomalien zu identifizieren und zu untersuchen. **
-
Wie löst man eine Gravimetrie-Berechnung?
Um eine Gravimetrie-Berechnung durchzuführen, müssen zunächst die gemessenen Gravitationswerte an verschiedenen Punkten erfasst werden. Anschließend werden diese Werte verwendet, um die Schwereanomalie zu berechnen, indem der gemessene Wert von dem erwarteten Wert abgezogen wird. Schließlich können die Schwereanomalien verwendet werden, um Informationen über die Verteilung von Massen im untersuchten Gebiet zu erhalten. **
-
Was ist die Gravimetrie in der Chemie?
Die Gravimetrie ist eine analytische Methode in der Chemie, bei der die Masse einer Substanz bestimmt wird, um Informationen über ihre Konzentration oder Reinheit zu erhalten. Dabei wird die Masse entweder direkt gemessen oder indirekt durch eine Reaktion bestimmt, bei der die Masse der Ausgangssubstanz bekannt ist. Die Gravimetrie wird häufig zur Bestimmung von Metallen, Mineralien oder organischen Verbindungen verwendet. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung der Gravimetrie in der geophysikalischen Erkundung? Welche Anwendungen hat die Gravimetrie in der Geologie und Geophysik?
Die Gravimetrie misst die Schwerebeschleunigung an verschiedenen Orten der Erde, um Informationen über die Verteilung von Gesteinsdichte und -masse zu erhalten. In der Geologie wird die Gravimetrie zur Kartierung von Untergrundstrukturen, zur Lokalisierung von Lagerstätten und zur Untersuchung von tektonischen Prozessen verwendet. In der Geophysik hilft die Gravimetrie bei der Erforschung des Erdinneren, der Untersuchung von Erdbebenrisiken und der Erkundung von Öl- und Gasvorkommen. **
-
Kannst du mir bei der Gravimetrie-Rechnung helfen?
Ja, ich kann dir bei der Gravimetrie-Rechnung helfen. Bitte gib mir mehr Informationen über das Problem, damit ich dir eine genaue Antwort geben kann. **
-
Wie berechnet man die Massenkonzentration bei der Gravimetrie?
Bei der Gravimetrie wird die Massenkonzentration einer Substanz durch die Bestimmung der Masse der Substanz in einer gegebenen Lösung berechnet. Dazu wird die Masse der Substanz durch das Volumen der Lösung geteilt. Die Einheit der Massenkonzentration ist in der Regel g/L oder mg/mL. **
-
Wie können Magnetometer zur Navigation eingesetzt werden?
Magnetometer messen das Erdmagnetfeld und können so die Ausrichtung eines Objekts bestimmen. Durch die Kombination mit anderen Sensoren wie Gyroskopen und Beschleunigungsmessern können Magnetometer zur präzisen Navigation von Fahrzeugen oder Drohnen eingesetzt werden. Sie werden auch in Smartphones verwendet, um die Orientierung des Geräts zu bestimmen und beispielsweise bei der Navigation zu helfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.